密西沙加、宾顿同期涨得更多;美国、英格兰也出现上涨。官方资料显示,把地税与生活压力全部归咎于邹至蕙,忽略了跨城市的财政困境、累积物价上涨与房贷续约冲击。
【CC.NEWS 记者加谷 多伦多报道】 新闻分析|资料核查截至2026年10月16日
说明:2026年加拿大地税使用已公布的预算及税率;国际资料按可取得的完整年度分别列示。本文未进行人物采访,不使用虚构引语。
多伦多居民觉得日子越来越难过,并不是一种需要被否定的感受。地税账单上涨、超市结账更贵、房贷续约后月供增加,再加上对工作前景的担忧,每一项都可能挤压家庭现金流。
但在社交媒体上,这些压力常被压缩成一个解释:市长加税太狠。
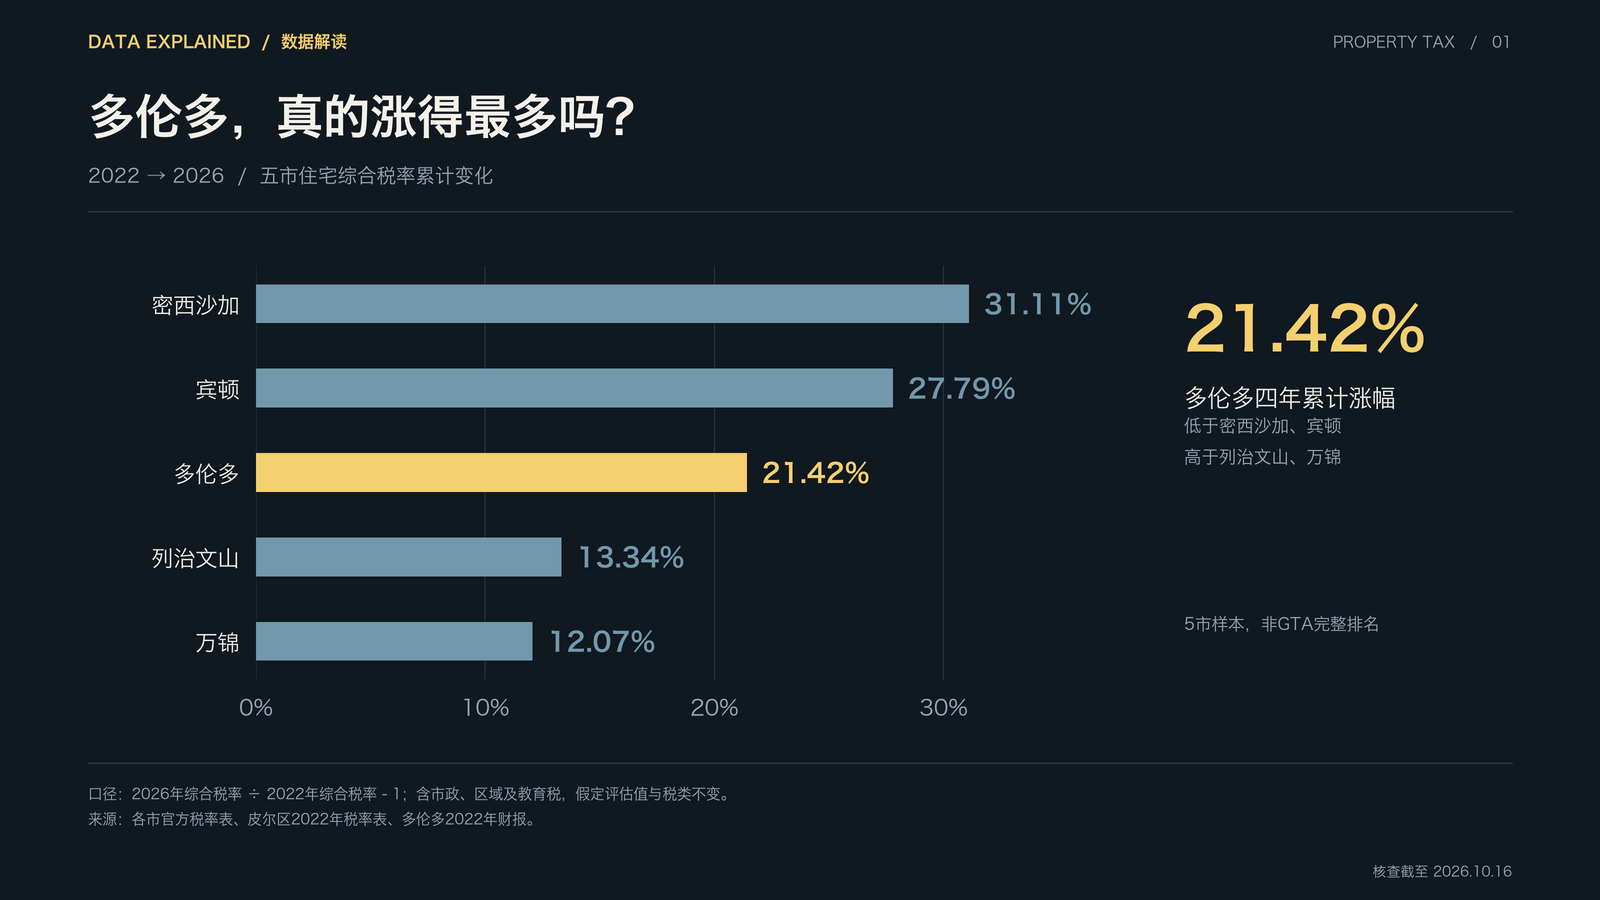
将多伦多放回大多伦多地区和国际背景,情况更复杂。本次按官方住宅综合税率计算,2022年至2026年,多伦多涨幅约为21.42%;同期密西沙加约为31.11%,宾顿约为27.79%;列治文山和万锦则分别约为13.34%和12.07%。多伦多位于这五个样本城市的中间,而非涨幅最高。
这组数字能够反驳“近年明显加税是多伦多独有、主要由现任市长个人造成”的简单叙事,却不能证明每一次加税都合理,也不能证明多伦多所有周边城市涨得更多。
真正需要回答的是三个问题:地税究竟涨了多少;这些钱为什么要增加;家庭承受的经济压力中,哪些属于市政决策,哪些来自更大的经济环境。
先把同一张账单拿来比较
讨论地税,最容易混淆的就是“税率”“加税幅度”和“实际税单”。
一套住宅的基本地税,可以理解为计税评估值乘以适用税率。在安省,MPAC评估值不是房屋当下的市场售价;万锦市2026年税单说明明确指出,当年评估仍以2016年1月1日的完全分阶段现值为基础。房屋如果没有发生增建、税类变化或其他个别调整,固定评估值比较能够较清楚地呈现税率变化的影响。万锦2026年最终税单说明
不同城市还有不同层级:多伦多的税单包含市府税、城市建设专项税和省定教育税;密西沙加、宾顿还包含皮尔区部分,万锦、列治文山则包含约克区部分。因此,某市宣布“市府部分加税3.9%”,并不意味着居民整张税单加了3.9%。
本文GTA核心对比统一采用普通住宅的综合税率,比较2022年与2026年两个端点。公式为:
累计变化=(2026年综合税率÷2022年综合税率-1)×100%。
这里的“四年”,是从2022年基期到2026年,包含2023、2024、2025和2026四次年度变化;并非将五个年份的增幅相加。
| 城市 | 2022年住宅综合税率 | 2026年住宅综合税率 | 四年累计变化 |
|---|---|---|---|
| 密西沙加 | 0.829738% | 1.087901% | +31.11% |
| 宾顿 | 0.980781% | 1.253381% | +27.79% |
| 多伦多 | 0.631933% | 0.767311% | +21.42% |
| 列治文山 | 0.670650% | 0.760104% | +13.34% |
| 万锦 | 0.645017% | 0.722889% | +12.07% |
来源:皮尔区2022年综合税率、密西沙加2026年税率附表、宾顿2026年第073号附例、多伦多2022年财报及2026年税率、列治文山2022年官方资料及现行税率、万锦2022年税率及2026年税率。累计变化由本文计算。
数字给出的答案相当明确:你听说“周边有城市涨得更多”,确有事实依据。密西沙加和宾顿的涨幅都高于多伦多。但“周边普遍比多伦多高”仍需更完整的城市样本,不能仅凭这五市下结论。
伯灵顿也面临加税压力。其现行官方税率表列出,2026年城市地区普通住宅税率为0.01015281,即1.015281%;不同乡村地区另有税率。由于原始材料中伯灵顿四年累计数字混用了预算估计,本次不把未经完整统一核对的26.62%列入核心排名。伯灵顿最终税率表
这是一项针对所列城市的核查,不是GTA全面排名,也不是安省或加拿大的加权平均统计。
相同评估值,多伦多四年后每年约多缴677元
百分比之外,居民更关心实际要多付多少钱。
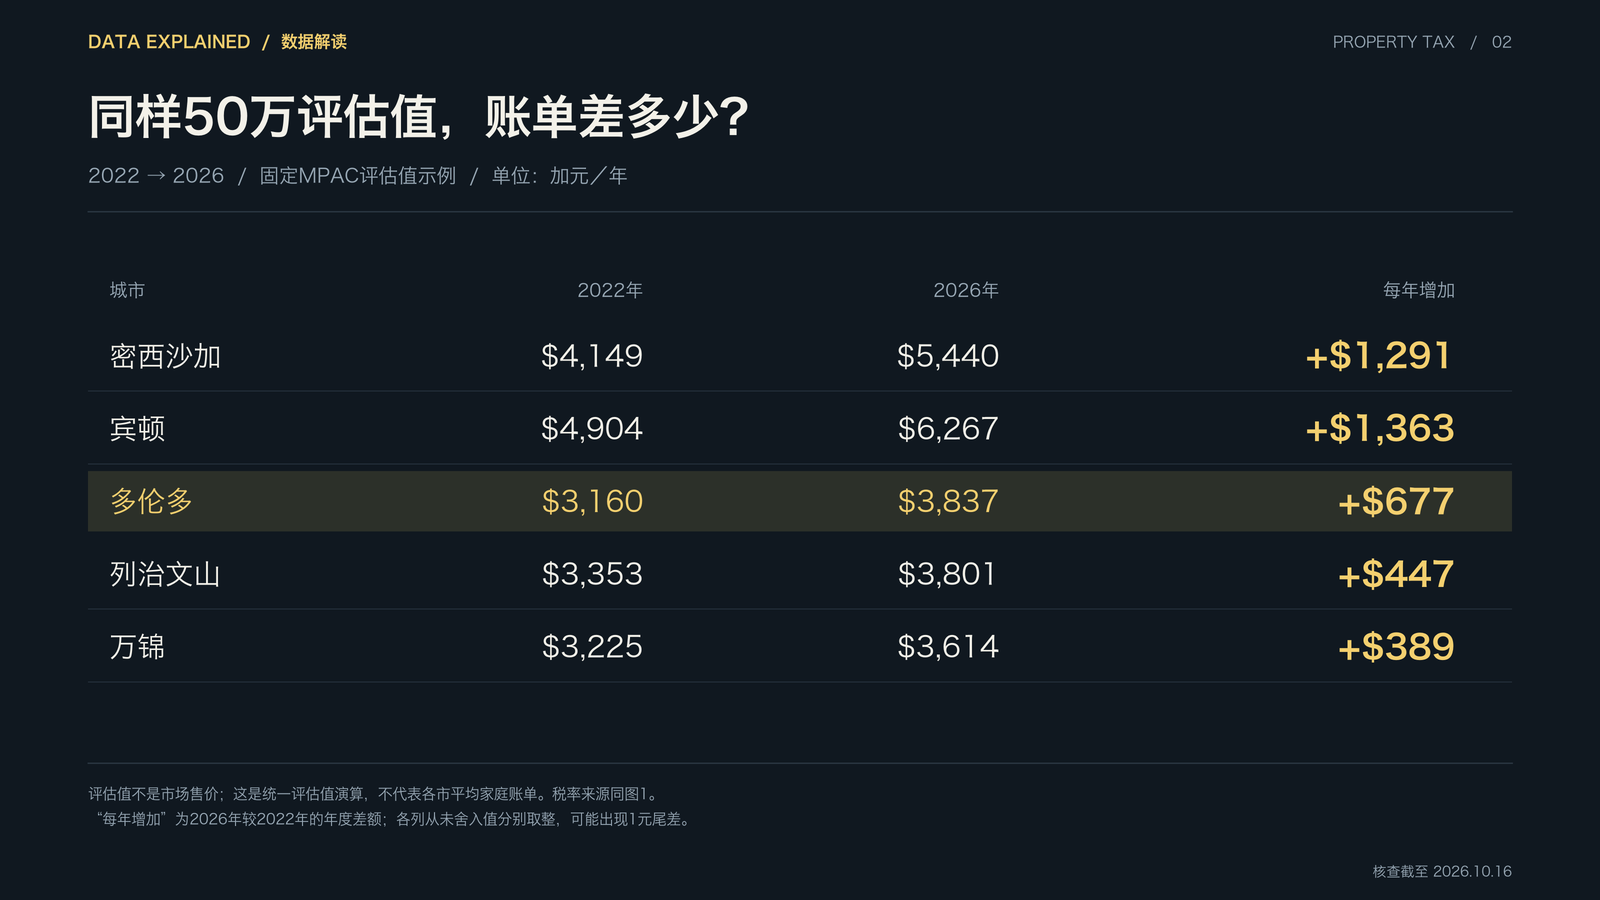
假设五个城市各有一套MPAC计税评估值为50万加元的普通住宅,期间评估值和适用税类均不变,按上述综合税率计算:
| 城市 | 2022年地税 | 2026年地税 | 2026年较2022年每年增加 |
|---|---|---|---|
| 密西沙加 | $4,149 | $5,440 | $1,291 |
| 宾顿 | $4,904 | $6,267 | $1,363 |
| 多伦多 | $3,160 | $3,837 | $677 |
| 列治文山 | $3,353 | $3,801 | $447 |
| 万锦 | $3,225 | $3,614 | $389 |
注:单位为加元;各列从未舍入值分别四舍五入,故两个显示金额相减可能与显示差额相差1元。“每年增加”是2026年年度账单相对2022年的差额,不是四年累计多付的总金额。
在这个统一评估值的示例里,多伦多每月地税支出比2022年高约56元;密西沙加高约108元,宾顿高约114元。
这并不意味着多伦多所有家庭地税都更低。不同城市的住宅评估值分布、房屋类型、公共服务和收费方式不同,一套“同等市场售价”的房子,也未必具有相同MPAC评估值。税率水平、涨幅和家庭最终税单,是三个应分开判断的问题。
它说明的是:即使采用相同计税评估值,多伦多在这个样本中的税率涨幅和新增金额,都不是最高。
谁通过了预算:2023年的7%,不应算成邹至蕙的决定
讨论市长责任,时间线尤其重要。
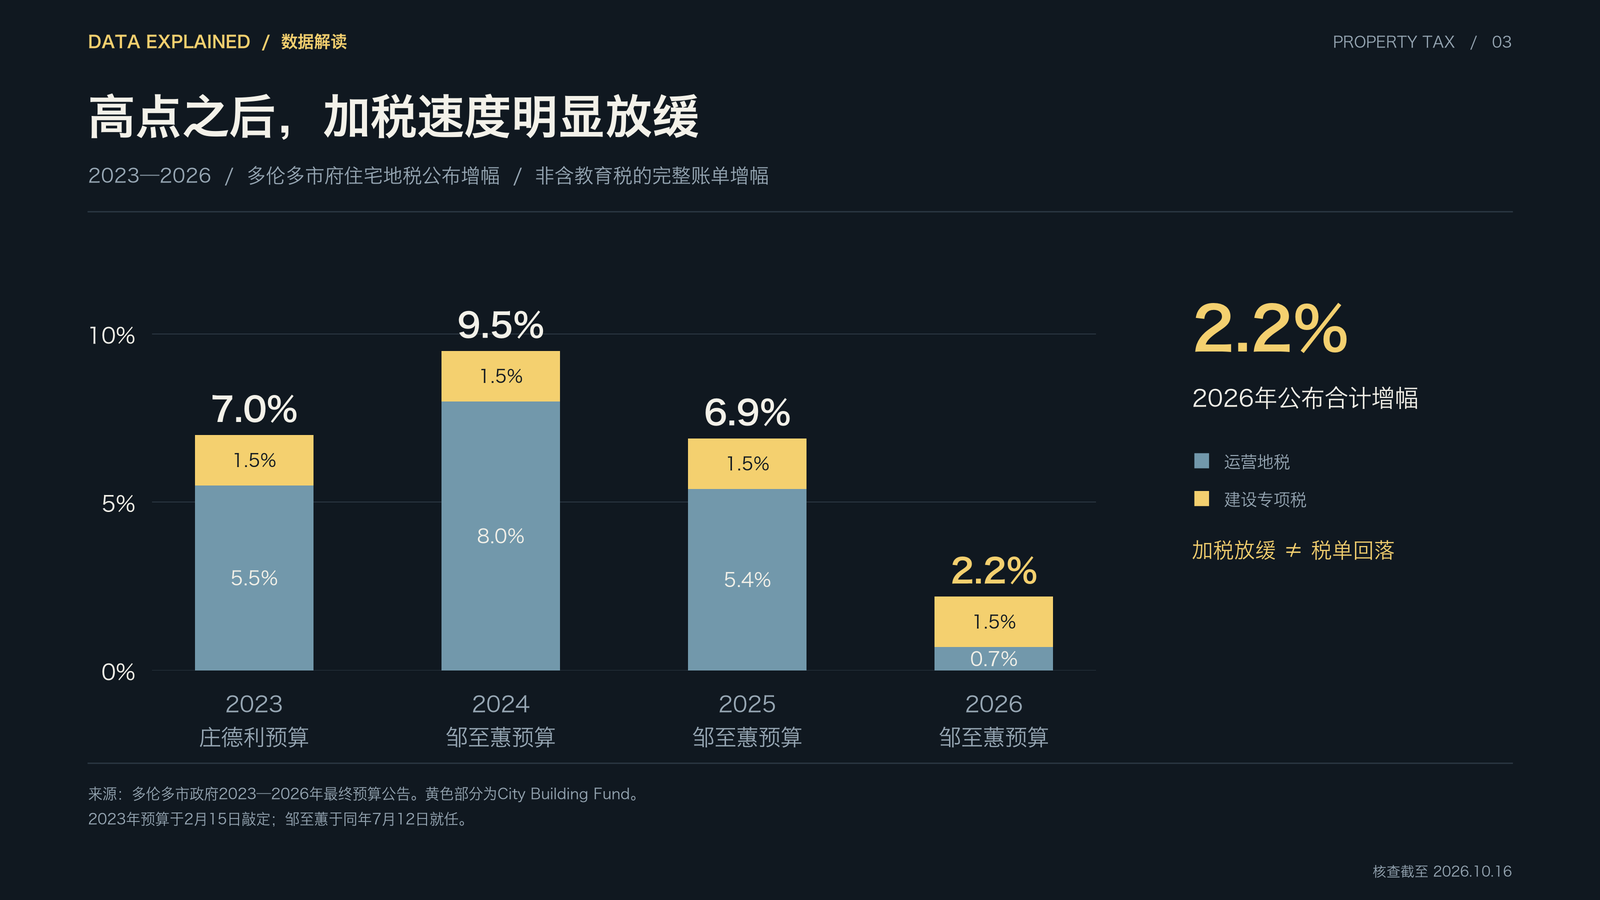
多伦多2023年最终预算公告发布于2月15日,明确写明预算由当时的市长庄德利提出。住宅运营地税增加5.5%,城市建设专项税增加1.5%,公布合计增幅为7%。邹至蕙直到同年7月12日才宣誓就任。2023年最终预算公告、就任当天报道
因此,以2022年至2026年四年涨幅比较城市是合理的;把同一段涨幅全部称为“邹至蕙加的税”,则不准确。
| 年份 | 住宅运营地税公布增幅 | City Building Fund | 公布合计增幅 |
|---|---|---|---|
| 2023 | 5.5% | 1.5% | 7.0% |
| 2024 | 8.0% | 1.5% | 9.5% |
| 2025 | 5.4% | 1.5% | 6.9% |
| 2026 | 0.7% | 1.5% | 2.2% |
来源:多伦多市政府2023年、2024年、2025年、2026年最终预算公告。
2024年的9.5%确实很高,属于邹至蕙提出并经市议会预算程序通过的政策,市长应对此作出解释。2025年的6.9%继续增加负担;2026年降到2.2%,则是加税速度放缓,而不是税单回到以前的水平。
另一个不能混用的数字是“累计28%”。将四个公布合计增幅机械复合,结果约28.0%;它是市府部分公布增幅的复合演算,不能代替完整税单核算。按含教育税的正式综合税率,同一固定评估值住宅从2022年至2026年的变化为21.42%。跨城核心图采用后者。
城市建设专项税的安排同样早于邹至蕙上任。2023年公告已将其列为既定资本融资策略的一部分。这不使后来预算自动免于问责,但有助于区分历史安排与当届新增选择。
加拿大城市的共同压力,并没有产生完全相同的答案
如果明显加税只源于某一位市长的偏好,其他城市应该很少出现类似情况。实际资料并非如此。
温哥华2023年通过的加税幅度为10.7%,其中包括基建更新、储备金补充、警务和其他市政服务支出。埃德蒙顿官方历史表则显示,2024年市政地税增幅为8.9%,2025年为5.7%,2026年为6.9%。温哥华2023年预算公告、埃德蒙顿历史税收表
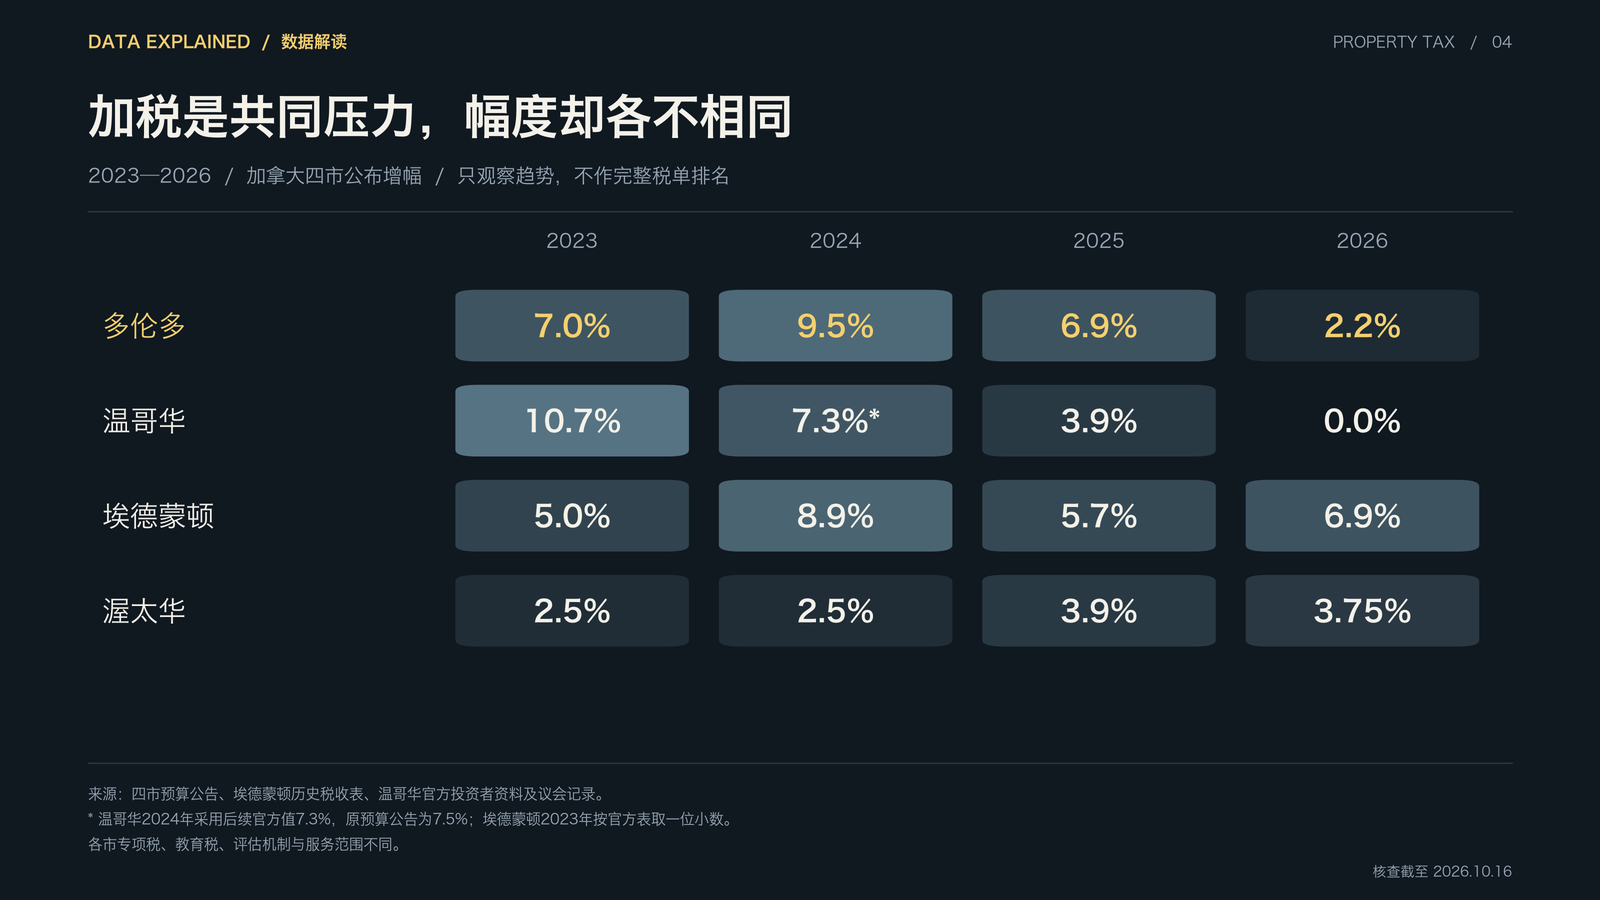
温哥华提供了另一面:其2025年加税3.9%,2026年市议会批准零增幅。渥太华2026年整体净税增幅为3.75%,其此前2023、2024年均为2.5%,2025年为3.9%。温哥华2025年公告、2026年批准公告、渥太华2026年预算、渥太华市议员公布的2025年批准结果
图表中温哥华2024年使用后续官方投资者资料及2025年议会记录列出的7.3%;早期预算公告曾列7.5%。这类调整说明,比较时必须注明采用哪一版本。温哥华2024年官方投资者资料、2025年10月议会记录
这些数据适合说明:多个加拿大城市面临加税压力,但选择和结果存在实质差异。它们并不适合直接排出居民完整税单的全国榜单,因为各市的教育税、专项税、住宅评估和服务收费机制不同。温哥华2025年公告就同时列出3.9%的地税增幅和18.2%的公用事业收费增幅,居民负担不能只看一个税收数字。
所谓共同压力,不等于加税无可避免,更不等于任何幅度都应被接受。它意味着评价市政政策,需要把服务、成本、替代收入、储备金和长期维护责任放在一起。
美国:平均住宅地税也在持续增加
美国房地产数据机构ATTOM的年度调查显示,全美独立住宅平均年度地税,从2022年的3,901美元升至2023年的4,062美元、2024年的4,300美元,再到2025年的4,427美元。按这些已公布年度值计算,2022年至2025年累计增加约13.5%。ATTOM 2022年报告摘要、2023年报告、2024年修订报告、2025年机构新闻稿
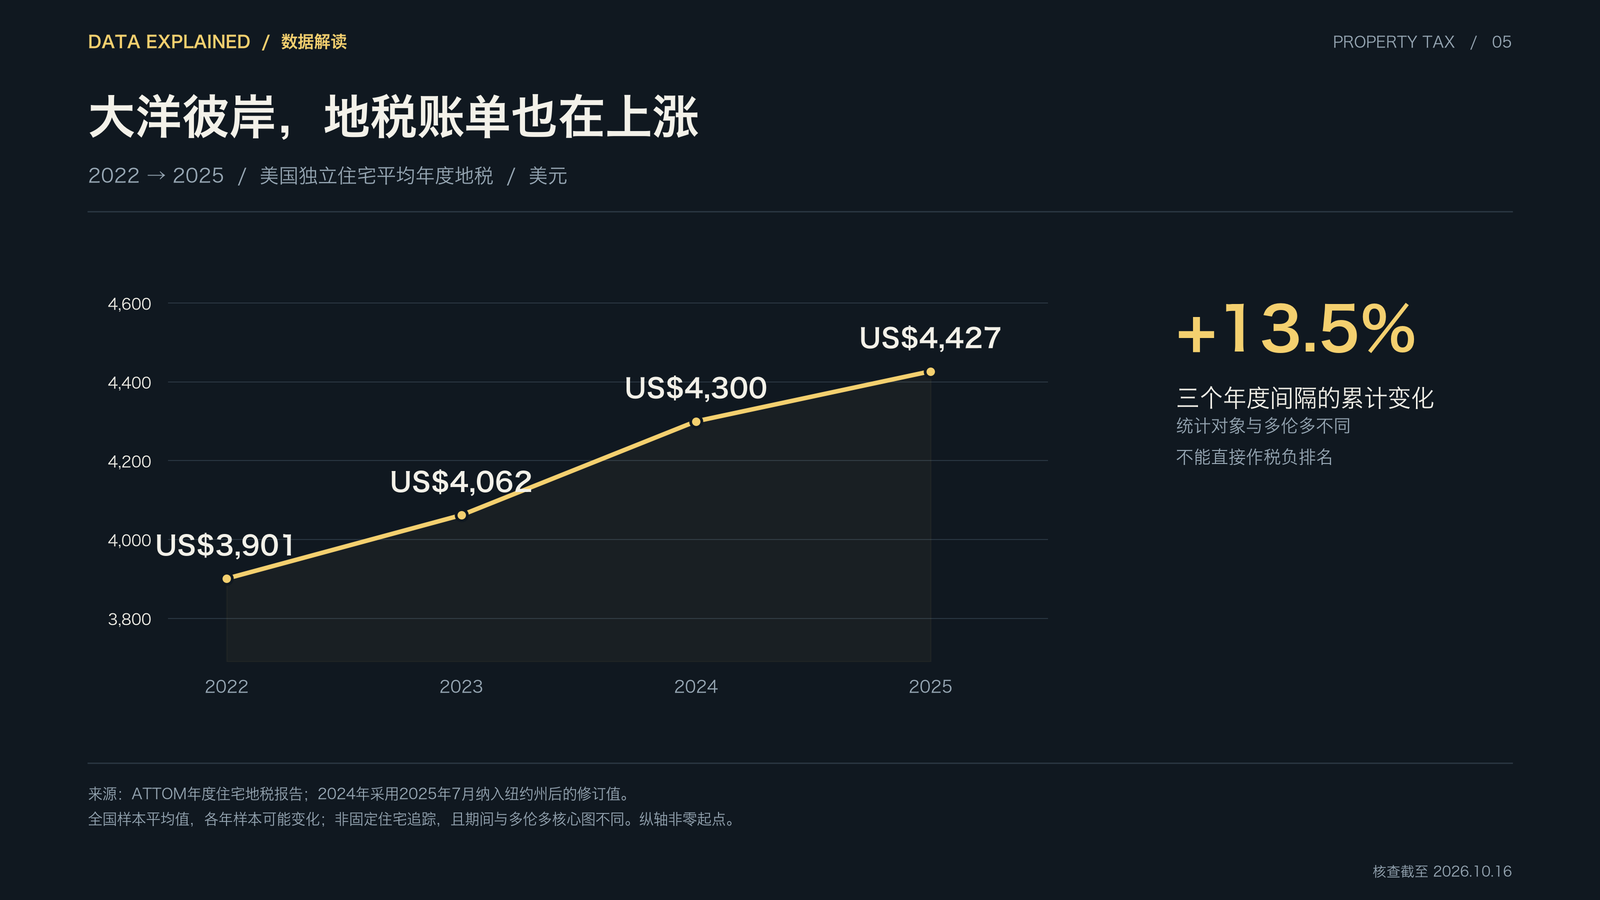
这里有两项限制。第一,美国资料是2022年至2025年三个年度间隔,多伦多核心比较则到2026年,不能假装为完全相同期间。第二,ATTOM每年统计不同范围内房屋的平均账单,既受税收政策影响,也可能受住宅组合、评估变化和资料覆盖范围影响;它不是固定一套房子的连续追踪。
2024年数值还经过修订:ATTOM在2025年7月纳入纽约州资料后,将全国等层级数据更新。因此本文采用修订后的4,300美元,而不与旧版本混用。
美国资料证明,住宅地税增长也出现在美国样本中;它不能直接证明美国市政政策比多伦多更好或更差。将美元换算为加元,也无法消除房屋、税制与服务范围的差别。
欧洲:英格兰四年约涨21.7%,法国也有上升
英国政府的2026—27年度统计,列出了英格兰平均Band D Council Tax的历史序列:2022—23年度为1,966英镑,随后为2,065、2,171、2,280英镑,2026—27年度升至2,392英镑。四年累计增加约21.67%。英国政府官方统计表1
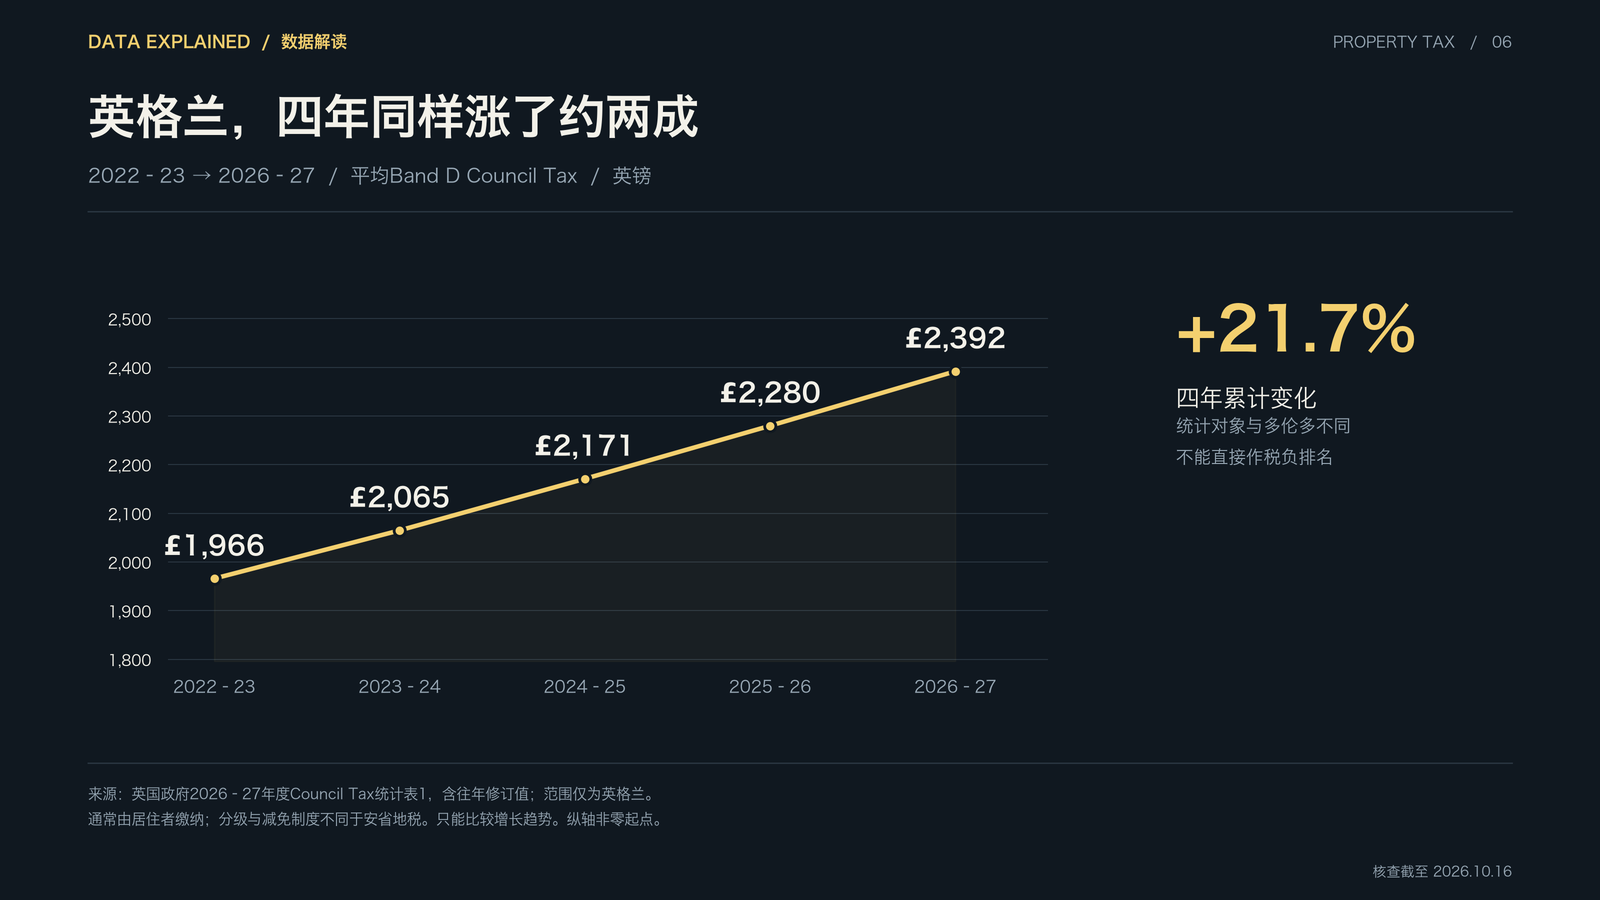
它与多伦多21.42%的增幅在数字上接近,却仍然不能解释为两地家庭税负“完全一样”。Council Tax是一套房产分级的地方税制度,通常由居住者缴纳,租客也可能承担,且有折扣与减免;安省物业税通常由业主承担。英国政府Council Tax制度说明、缴纳责任说明英格兰平均Band D数值也会受到地区权重的影响。这里比较的是增长趋势,不是相同税制下的生活负担排名。
而且,这组资料只代表英格兰,不能写成整个英国,更不能写成整个欧洲的平均水平。
法国提供了另一类证据。法国税务总局数据显示,2023年已建成房产税应税金额合计为508亿欧元,比2022年增加9.7%,主要涉及计税租值重估与税率提高。2024年报告继续将上涨与通胀挂钩的计税基础调整联系起来;其2026年发布的2025年统计标题显示,房地产税继续增长2.4%。法国2023年报告、2024年报告、2025年统计发布目录
法国这里主要是税收总额,可能包含新增物业等因素;2023年的已建成房产税与2025年的房地产税标题范围也不能直接视为同一序列。因此本文不将它们复合成“法国同一家庭累计加税”,也不与多伦多、英格兰做同一张排名。
美国和欧洲资料共同拓宽了观察范围:地方物业相关税收上升,具有跨地区性。它们没有提供足够证据,把某个国际平均数字当作多伦多加税的合理上限或免责证明。
多伦多为什么需要更多钱?财政缺口并非从一位市长开始
家庭的通胀压力,也会进入市府采购、人工、维修与债务成本;同时,公共交通、住房与收容服务有自身的需求变化。
值得注意的是,在邹至蕙就任之前,2023年最终预算公告已经列出燃料、食物与债务服务成本压力,并要求其他层级政府承担相应住房与难民支持责任。这说明财政问题并不是2024年才出现。多伦多2023年最终预算
2024年预算公告将年初运营预算压力列为17.76亿加元,主要涉及难民申请人支持、收容空间需求,以及交通收入下降。这个数字是预算编制时需要解决的缺口,不能写成已经发生的全年实际财政亏损。市府同时公布,通过效率措施、抵销项目和政府间资金等途径弥补部分压力,而加税是其中一项工具。2024年最终预算公告
跨政府协商也说明,问题超出了市长单方面的支出取舍。2023年多伦多与安省达成New Deal;到2026年6月,省府公布将于2027年秋季接管Gardiner高速和Don Valley Parkway的所有权及维护,并在过渡期提供最多3.53亿加元运营维护支持。安省2026年接管安排公告
这些高速服务的使用者来自更广泛地区,如何分担费用,本身就是省市财政安排问题。新闻写作中也应注意:截至本文核查日,正式接管仍是未来安排,不能写成已经完成。
承认结构性问题,并不意味着市长和市议会没有选择。他们仍须解释服务优先次序、警务和其他支出、资本项目成本、储备金使用以及加税节奏。更准确的判断是:市长对其预算负责,但并不独自创造预算所面对的全部成本与制度约束。
为什么加税放缓,居民仍然觉得越来越吃力?
物价涨得慢了,不代表价格回去了
加拿大统计局2025年全年回顾显示,CPI年平均涨幅为2.1%,低于2024年的2.4%;但2025年的价格水平比五年前高19.9%。这是全国整体物价,而非多伦多每个家庭的生活成本。加拿大统计局2025年CPI回顾
居民面对的是已经抬高的价格基础。即使后来通胀率降低,食物、住房、服务等费用也不一定恢复原价;家庭是否缓过气,还取决于税后收入能否跟上,以及支出结构。
因此,不能用“通胀回落”否定生活压力,也不能用全国CPI简单推断每个城市应该加多少税。市政的人工和工程成本结构,与消费篮子不同。
房贷续约带来的月供变化,可能超过地税增加
加拿大央行2026年《金融稳定报告》的家庭部分指出,许多房贷持有人在2025年及2026年上半年续约时面对更高还款额,但多数能够应对。此前2025年7月研究也估计,特定五年固定利率贷款在2025或2026年续约时,月供可能比2024年12月高约15%至20%;这是当时模型及特定贷款群体的估计,不能冒充所有家庭的2026年实际结果。央行2026年家庭报告、央行2025年续约研究
用一个明确假设的算例,可以看清量级:余额50万加元、剩余摊还期20年,按月还款,如果固定利率由2%变为4%,按加拿大固定利率通常采用的半年复利方式折算,月供约从2,527元变为3,021元,增加约494元。
相比之下,上述50万元评估值多伦多住宅,从2022年至2026年的年度地税差额摊到每月约为56元。
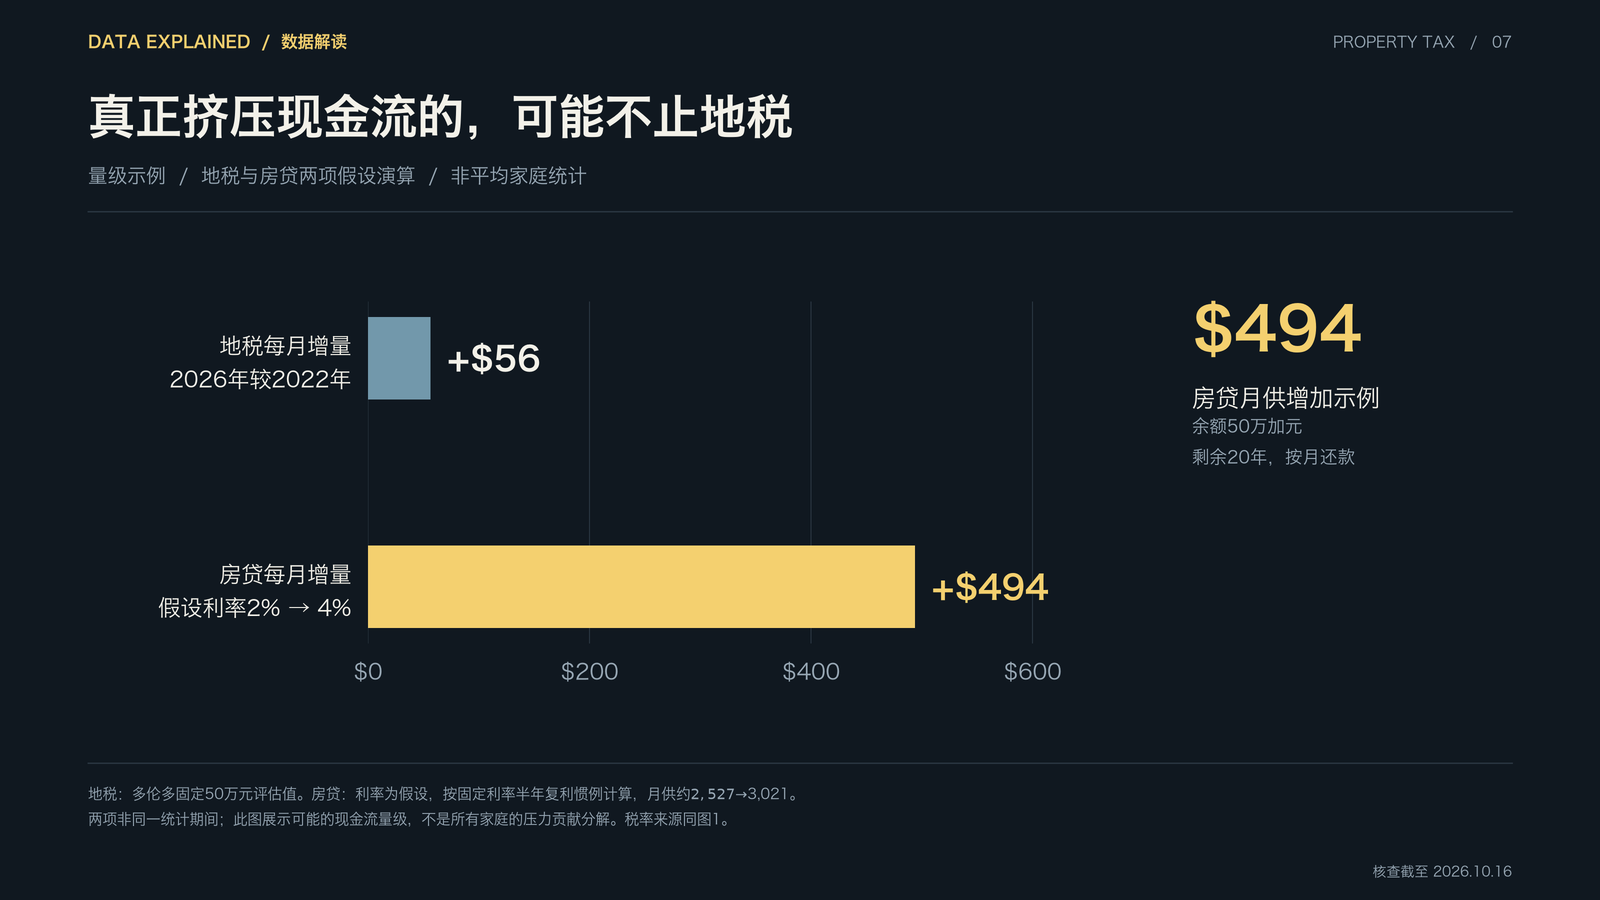
这两项不是同一统计期间,也不是平均家庭数据,只是现金流演算;不能据此说每个人的房贷压力都是地税的多少倍。没有房贷、收入固定的长者,可能恰恰对地税增加更加敏感。
但它揭示了一个容易遗漏的事实:居民将整个住房成本上升的感受投向地税,并不意味着地税就是最大来源。利率即使从高点下降,续约利率仍可能高于多年前签约时的水平。
就业压力应看数据,不能只用“AI抢工作”解释
加拿大统计局2026年10月9日发布的9月劳动力调查显示,全国失业率为6.5%;多伦多人口普查都会区为7.2%,高于8月的6.7%,但低于一年前约8.6%的水平。月度变化存在抽样波动,也不应把都会区统计写成多伦多市界内统计。统计局2026年9月劳动力调查,表8
这给出了比“经济一直恶化”更具体的图景:就业仍有压力,但并非所有指标都比去年差。对家庭而言,失业、工时减少或担心下次续约与招聘,都可能抑制消费;本文没有进行家庭调查,无法替这些原因分配精确权重。
AI值得讨论,但因果判断需要谨慎。加拿大统计局2026年发表的早期证据研究发现,2022年11月至2025年12月,不同AI暴露程度职业的就业总体以相近速度增长;没有清楚证据显示高暴露、低互补性的职业在该期间持续下降。统计局AI与就业研究
这不表示AI不会改变工作任务、招聘需求或个别岗位;它表示现有这份研究不支持把广泛就业困难直接归因于AI,更无法证明AI是多伦多家庭生活压力的主要原因。职业“可能受影响”也不等于岗位已经消失。
美加贸易摩擦增加不确定性,却不能倒过来解释所有旧账单
加拿大央行2026年7月货币政策报告指出,北美大部分贸易仍免关税,但部分行业受到特定行业措施的严重影响,美加贸易关系仍是经济前景的重要风险。央行2026年7月货币政策报告
贸易摩擦可以通过出口订单、投资、招聘和供应链成本影响安省及多伦多经济。这是值得关注的传导渠道,但不等于每类商品都必然同幅上涨,更不能把2025年以后加强的贸易冲突,写成2023年地税决定的直接原因。
地税是地方预算问题;利率是货币与金融条件问题;关税涉及国家贸易政策;AI则涉及技术和企业组织变化。它们可能同时影响居民,却不属于同一个决策中心。
对市长的问责,应该落在哪些问题上?
最有说服力的公共讨论,不是要求居民停止抱怨,而是把抱怨转化为可以查账的问题。
2024年较高的加税幅度是否配合了可验证的服务改善?公交可靠性、道路维护、收容系统和公共设施是否取得成果?节省措施是永久改善还是一次性抵销?政府间补助结束后,预算是否仍能持续?对低收入长者、残障人士和其他脆弱家庭,减免与延期安排是否足够容易使用?
这些问题,比单独问“今年加了几个百分点”更能检验治理,也比用其他城市加税来为本地预算背书更有价值。
现有证据能够支持一个明确结论:地税上涨并非多伦多独有,也不是邹至蕙上任后才出现。在统一口径的五市比较中,多伦多四年涨幅低于密西沙加和宾顿,高于万锦和列治文山;美国与英格兰资料也显示地方物业相关税负增长。
同时,2024年9.5%的市府住宅地税公布增幅确实属于她任内的重大政策选择,需要接受问责。两项事实可以同时成立。
多伦多人正在承受的,是累积物价上涨、住房融资、就业不确定性和地方公共服务成本交织形成的压力。把它们全部归咎于一个市长,无法准确解释账单;把结构性压力作为无需解释加税的理由,同样无法回答居民。
对于这座城市,更有用的要求是:把成本说清楚,把责任分清楚,让新增税款与公共服务成果一起接受检验。