【CC.NEWS 2026-11-06 多伦多综合报道】
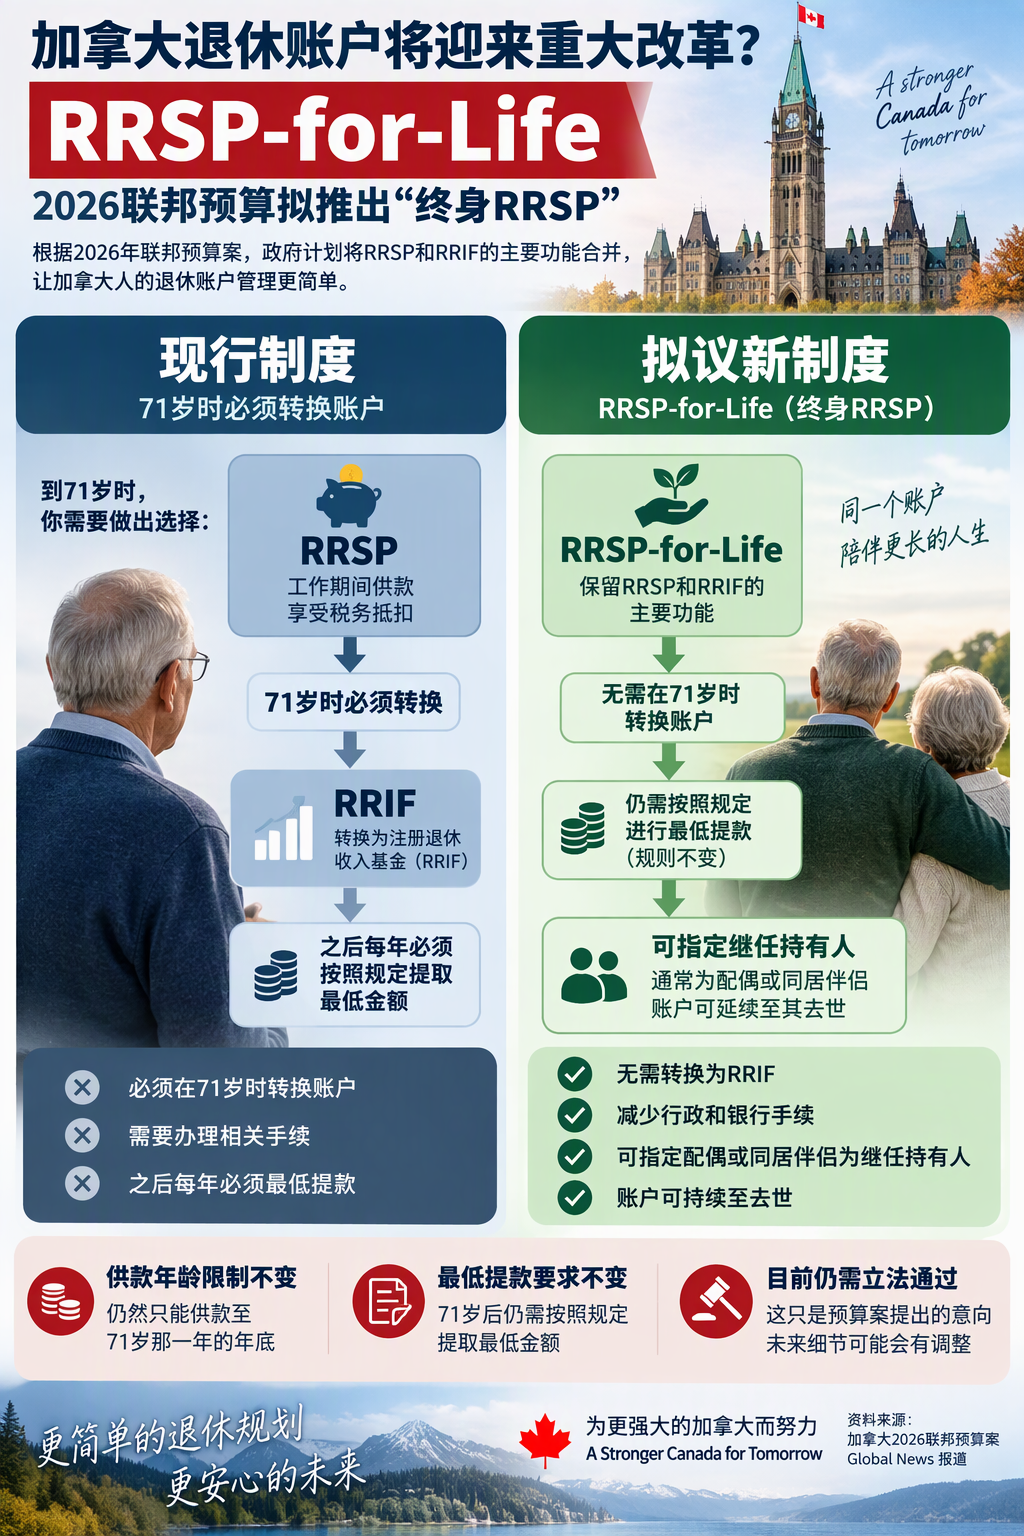
加拿大联邦政府在2026年预算案中提出一项备受关注的退休金改革计划,拟推出“RRSP-for-Life(终身RRSP)”制度。新方案最大的变化是,未来加拿大人可能不再需要在71岁时将RRSP强制转换为RRIF,而是可以继续持有同一个退休账户直到生命终结。
这一提案被业内人士视为加拿大退休收入制度近年来最重要的简化改革之一,但对于普通储蓄者来说,很多原有规则并不会发生改变。
现行制度如何运作?
目前,加拿大人的退休储蓄主要分为两个阶段。
在工作期间,居民可以向RRSP(注册退休储蓄计划)供款,并获得相应税务抵扣。
当账户持有人达到71岁时,必须从以下三种选择中作出决定:
- 一次性提取RRSP资产并缴纳所得税;
- 购买退休年金(Annuity);
- 将RRSP转换为RRIF(注册退休收入基金)。
对于绝大多数加拿大人而言,转换为RRIF是最常见的做法。转换完成后,账户持有人需要按照加拿大税务规定,每年提取最低金额作为退休收入。
新制度将有哪些变化?
根据2026年预算文件,联邦政府计划将RRSP和RRIF的核心功能整合,建立统一的“RRSP-for-Life”制度。 [
如果改革最终通过立法实施:
- 71岁时无需再将RRSP转换为RRIF;
- 退休账户可持续保留为同一账户;
- 银行及金融机构相关行政程序将大幅简化;
- 持有人可终身维持同一种退休账户结构。
税务专家认为,这项改革更多属于制度和行政层面的简化,而非新增税务优惠政策。
71岁以后还需要提款吗?
答案是需要。
预算案虽然提出取消RRIF这一独立账户形式,但并未取消现行的最低提款要求。达到71岁后,持有人仍需按照规定提取最低金额。
与此同时,供款年龄限制也不会改变。
根据现行及拟议规则,加拿大居民仍只能向RRSP供款至年满71岁的当年年底。
换句话说,此次改革主要改变的是账户结构和管理方式,而非退休收入提取制度本身。
华人家庭最值得关注什么?
对于许多华人家庭而言,预算案中有关“继任持有人(Successor Holder)”的提议可能更具实际意义。
目前,TFSA允许指定继任持有人,但RRSP并没有完全相同的安排。根据新提案,RRSP-for-Life未来可允许指定配偶或同居伴侣作为继任持有人。
预算文件指出,在特定情况下,退休账户有机会持续保留至在世配偶去世,而无需因账户持有人先行离世而立即将账户价值计入应税收入。
业内人士认为,这将有助于简化部分家庭的退休资产传承安排。
现在需要采取行动吗?
目前还不需要。
需要注意的是,这项改革目前仍属于预算案中的政策提议,未来还需通过预算实施法案,并经过国会及参议院审批程序后才能正式成为法律。相关技术细节和实施办法未来仍有可能调整。
因此,无论是已经持有RRSP的人士,还是已经进入RRIF阶段的退休人士,现阶段都无需因这项提议立即调整个人退休规划。
一句话总结
如果“RRSP-for-Life”最终获批,加拿大人的退休账户管理将变得更加简单:71岁后无需再进行RRSP与RRIF之间的转换,但最低提款和供款年龄等核心规则暂时维持不变。
资料来源:《2026联邦预算案》